Ai un magazin online care crește, dar observi că o parte dintre clienți abandonează cumpărăturile exact când ajung la checkout. Sau poate vrei să introduci abonamente, să vinzi în mai multe țări sau să transformi platforma într-un marketplace cu mai mulți comercianți.
În toate aceste situații, alegerea unui procesator de plăți online presupune mai mult decât posibilitatea de a accepta un card pe site.
Pentru eCommerce, contează:
- cât de ușor se realizează integrarea plăților online cu platforma ta
- cât de simplu este checkout-ul pentru client
- cum sunt gestionate securitatea și autentificarea
- dacă soluția poate susține modelul tău de business pe măsură ce acesta evoluează
Dacă operezi un marketplace, apar cerințe suplimentare:
- împărțirea sumelor între platformă și comercianți
- verificarea vânzătorilor
- gestionarea plăților către aceștia
În continuare, vom analiza criteriile care contează atunci când alegi o soluție de plăți cu cardul online, indiferent dacă administrezi un magazin online, o platformă de plăți recurente sau un marketplace.
Ce este diferit la plățile online față de POS-ul fizic?
Într-un magazin fizic, clientul prezintă cardul sau dispozitivul de plată la terminal. În online vorbim despre tranzacții card-not-present: cardul și titularul său nu sunt prezenți fizic în fața comerciantului.
Din acest motiv, riscurile de fraudă și cerințele de autentificare sunt diferite.
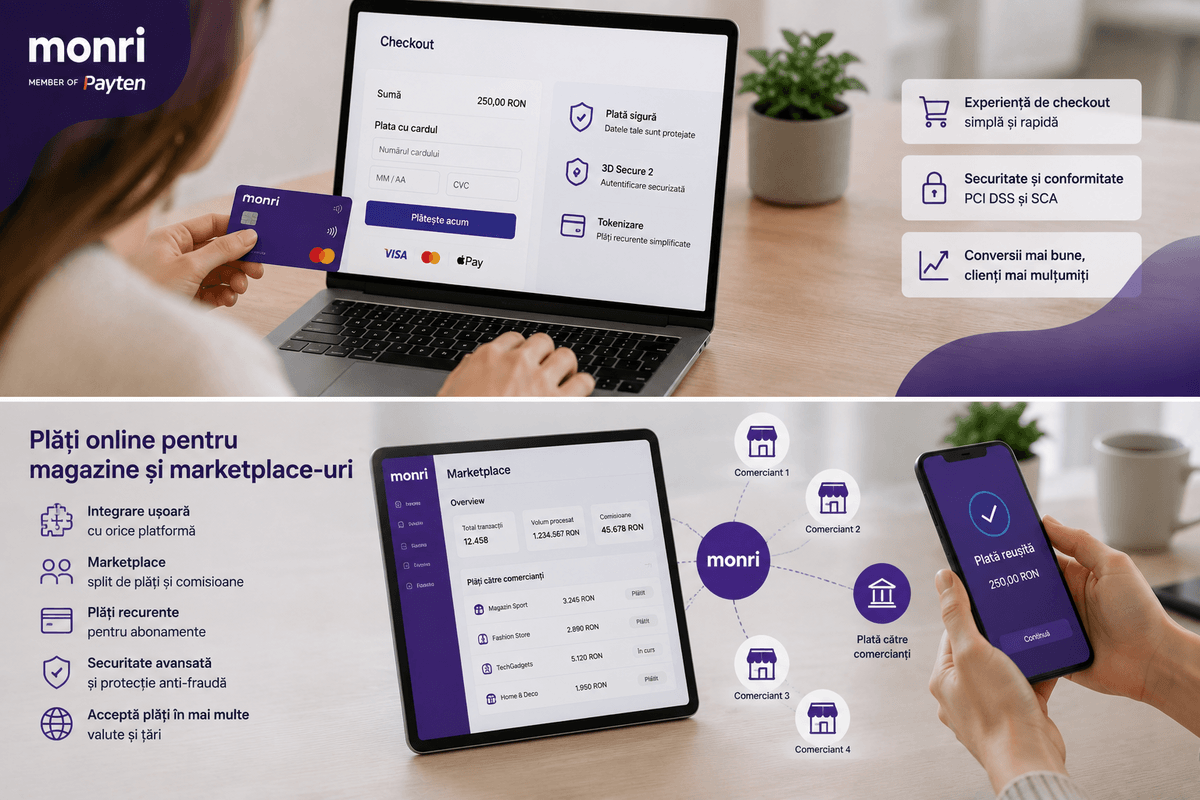
În acest proces intervine și gateway-ul de plăți. Acesta este componenta software care face legătura dintre checkout-ul magazinului și infrastructura necesară procesării tranzacției, transmițând în siguranță informațiile necesare pentru autorizarea plății.
Dar diferența esențială pentru comerciant este alta: în eCommerce, plata face parte din experiența de cumpărare.
Un checkout cu prea mulți pași, dificil de utilizat pe mobil sau care îl scoate pe client dintr-un parcurs familiar poate crea ezitare exact înainte de finalizarea comenzii. De aceea, experiența de checkout trebuie evaluată împreună cu performanța tehnică a soluției.
Ce criterii contează când alegi un gateway de plăți online?
Un business construit pe WooCommerce are alte nevoi decât o platformă headless dezvoltată intern, iar un magazin care vinde produse individuale are cerințe diferite de o platformă bazată pe abonamente.
Iată principalele aspecte pe care merită să le verifici.
1. Integrarea cu platforma ta
Primul criteriu este: cât de ușor poate fi conectată soluția de plată la infrastructura pe care o folosești deja?
Dacă magazinul rulează pe o platformă cunoscută, precum WooCommerce, PrestaShop, Magento/Adobe Commerce, ContentSpeed sau Shopify, verifică dacă furnizorul oferă o integrare a plății online compatibilă pentru versiunea ta.
Pentru o platformă customizată API-ul este mult mai important. Echipa tehnică ar trebui să evalueze documentația, metodele de autentificare, mediul de testare și resursele disponibile pentru implementare.
Întrebarea pe care merită să o pui furnizorului este: „Aveți o integrare pentru platforma mea sau implementarea se realizează prin API?”
2. Experiența și conversia la checkout
Clientul nu este interesat de infrastructura din spatele plății. El vrea ca plata să funcționeze simplu, rapid și în siguranță.
De aceea, analizează procesul din perspectiva utilizatorului.
- Câți pași sunt necesari?
- Checkout-ul funcționează bine pe mobil?
- Poate clientul utiliza pagina în limba și moneda sa?
- Ce se întâmplă dacă plata eșuează?
Pentru magazinele cu mulți clienți recurenți, poate clientul salva cardul pentru plăți viitoare, prin tokenizare?
Prin tokenizare, datele sensibile ale cardului sunt înlocuite cu un identificator securizat (un token) care poate permite experiențe de plată mai rapide, fără ca magazinul să păstreze numărul real al cardului.
3. 3D Secure 2 și conformitatea SCA
Pentru plățile online destinate clienților din Europa, securitatea trebuie analizată împreună cu experiența utilizatorului.
SCA (Strong Customer Authentication) se referă la cerința PSD2 privind autentificarea securizată a clientului. 3D Secure 2 este tehnologia utilizată pentru autentificarea titularului cardului în tranzacțiile online.
Pentru comerciant, obiectivul este dublu: tranzacția trebuie protejată, dar autentificarea nu ar trebui să adauge obstacole inutile în procesul de checkout.
De aceea, întreabă furnizorul cum implementează 3D Secure 2 și cum gestionează fluxurile de autentificare și situațiile în care sunt permise excepții de la SCA.
4. Plățile recurente și abonamentele
Dacă modelul tău de business include abonamente, membership-uri sau servicii facturate periodic, simpla acceptare a unei plăți cu cardul nu este suficientă.
Ai nevoie de o arhitectură potrivită pentru plăți recurente, de regulă bazată pe tokenizare și mecanisme de tip card-on-file.
Întreabă furnizorul nu doar dacă acceptă plăți recurente, ci și ce se întâmplă atunci când o tranzacție nu poate fi procesată. Există mecanisme de retry? Cum sunt gestionate cardurile expirate? Ce control are comerciantul asupra ciclului de plată?
Aceste detalii pot avea un impact semnificativ, atunci când veniturile businessului depind de abonamente.
5. Prevenirea fraudei și gestionarea chargeback-urilor
Un chargeback este o contestare a unei tranzacții inițiată de titularul cardului prin banca emitentă. Pentru un magazin online, chargeback-urile pot însemna atât pierderea valorii comenzii, cât și costuri operaționale suplimentare.
Verifică instrumentele antifraudă puse la dispoziție de furnizor și modul în care poți urmări tranzacțiile suspecte.
La fel de important este suportul primit atunci când apare o dispută: ce informații pot fi identificate la nivelul tranzacției și ce documentație poate fi consultată pentru analiza și clarificarea cazului?
6. Monedele și vânzările internaționale
Dacă vinzi în afara României, verifică de la început în ce valute poți încasa și cum se realizează decontarea.
Întreabă concret ce monede și piețe sunt suportate, în ce monedă sunt decontate fondurile și ce costuri suplimentare pot apărea în cazul tranzacțiilor transfrontaliere.
Ai un marketplace? Plata devine mai complexă
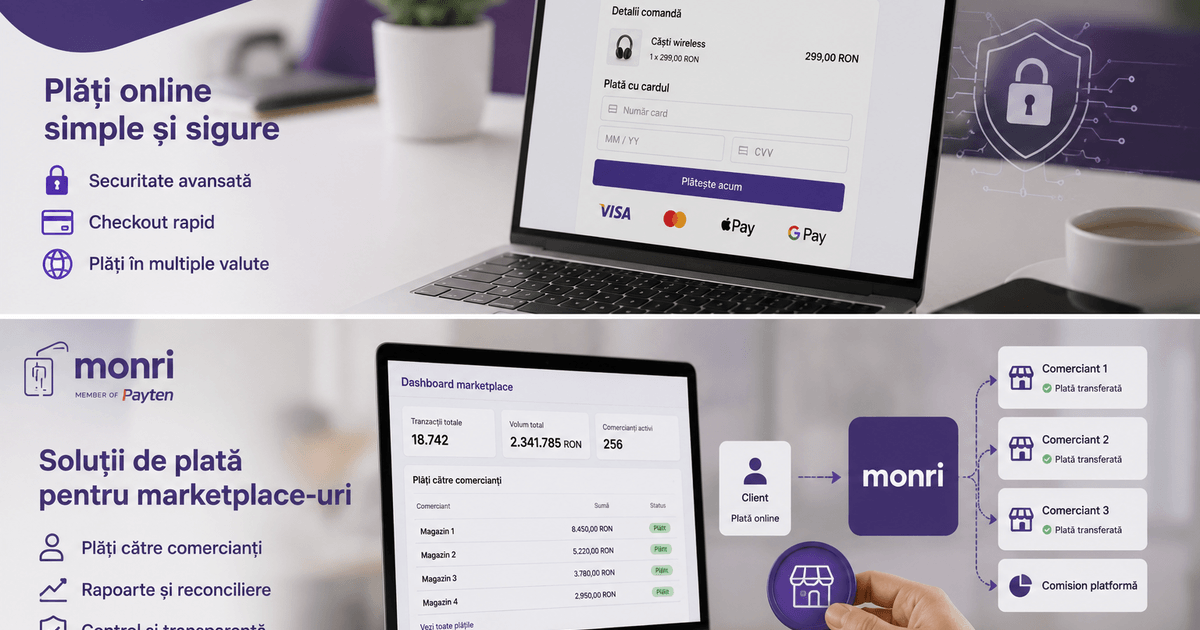
Într-un magazin online obișnuit există, în esență, un comerciant care încasează de la client. Într-un marketplace există o platformă și mai mulți vânzători care trebuie să primească bani.
Aici intervine conceptul de split payment: posibilitatea de a împărți suma unei tranzacții între platformă și unul sau mai mulți vânzători.
Dar split payment este doar o parte a ecuației.
Un marketplace trebuie să analizeze și modul în care sunt înregistrați și verificați comercianții, inclusiv procesele KYC (Know Your Customer), precum și mecanismul de payout, adică transferarea fondurilor către vânzători.
Înainte de a alege furnizorul, clarifică cel puțin patru aspecte:
- dacă sunt disponibile funcții de split payment
- cum se realizează onboarding-ul și verificarea vânzătorilor
- când și cum se fac payout-urile
- cum sunt gestionate raportarea, retururile și disputele pentru fiecare vânzător
Nu orice gateway destinat unui magazin online este construit și pentru acest nivel de complexitate.
Cum se integrează plățile pe diferite platforme?
Tipul integrării depinde în primul rând de tehnologia magazinului.
| Platformă | Integrare tipică | Ce merită verificat |
| WooCommerce | Plugin/modul dedicat | Compatibilitatea și mentenanța modulului |
| PrestaShop | Modul dedicat | Compatibilitatea cu versiunea folosită |
| Magento / Adobe Commerce | Extensie dedicată | Versiunea și arhitectura suportate |
| Shopify | Aplicație sau gateway compatibil | Disponibilitatea furnizorului pentru Shopify |
| Custom / headless | API și, unde există, SDK | Documentația, flexibilitatea și suportul tehnic. |
Pentru un magazin standard, o soluție deja integrată poate reduce timpul și efortul necesar implementării. Pentru un proiect custom, în schimb, calitatea API-ului și a documentației poate fi mai importantă decât existența unui plugin.
Cât costă plățile online?
Atunci când evaluezi furnizorii, analizează mai mult decât procentul prezentat în ofertă. Un element important este MDR-ul (Merchant Discount Rate), comisionul aplicat tranzacțiilor. Pentru tranzacțiile online, condițiile pot fi diferite de cele aferente plăților la POS fizic, deoarece profilul tranzacțiilor card-not-present este diferit.
În funcție de furnizor și de modelul comercial, pot exista și alte costuri: taxe fixe per tranzacție, taxe asociate gateway-ului, costuri pentru chargeback-uri sau, în cazul marketplace-urilor, costuri asociate payout-urilor și altor funcționalități.
Cere întotdeauna costul total al soluției, nu doar procentul principal din ofertă.
Și ține cont de costurile indirecte. O integrare care consumă multe ore de dezvoltare, un proces dificil de administrat sau un checkout care creează fricțiune pot costa businessul mai mult decât diferența dintre două comisioane.
Securitatea plăților online: PCI DSS, tokenizare și SCA
Atunci când oferi plata online cu cardul securitatea nu este un element opțional al integrării.
PCI DSS (Payment Card Industry Data Security Standard) stabilește cerințele de securitate pentru organizațiile implicate în stocarea, procesarea sau transmiterea datelor de card.
Nivelul de responsabilitate care îi revine magazinului depinde inclusiv de arhitectura integrării. De exemplu, atunci când datele sensibile ale cardului sunt gestionate prin componente găzduite de furnizor și nu trec prin serverele comerciantului, magazinul poate evita accesul direct la aceste date.
Tokenizarea adaugă un alt nivel de protecție prin înlocuirea datelor reale ale cardului cu un token, iar 3D Secure 2 contribuie la autentificarea clientului și la respectarea cerințelor SCA.
Monri oferă soluții pentru plăți online, care beneficiază de certificare PCI DSS Nivel 1 și sunt conforme cu cerințele PSD2, însoțite de consultanță pe parcursul implementării și suport local. Pentru un comerciant, acestea sunt elemente care merită evaluate împreună cu arhitectura concretă a integrării și cerințele propriului business.
Checklist: 10 întrebări pe care să le pui înainte de a alege soluția de plăți online
Înainte să semnezi un contract sau să începi implementarea, cere răspunsuri clare la aceste întrebări:
- Aveți o integrare compatibilă cu platforma mea sau trebuie să folosesc API-ul?
- Cum arată checkout-ul pentru client și ce opțiuni de integrare sunt disponibile?
- Cum gestionați 3D Secure 2 și cerințele SCA?
- Sunt disponibile plăți recurente și tokenizare pentru modelul meu de business?
- Dacă operează un marketplace, soluția poate gestiona split payment, onboarding și payout-uri?
- Ce monede și piețe sunt disponibile pentru businessul meu?
- Care este MDR-ul pentru tranzacțiile online și ce alte taxe se aplică?
- Ce instrumente antifraudă sunt disponibile și ce suport primesc în cazul unui chargeback?
- Ce obligații PCI DSS îmi revin pentru varianta de integrare aleasă?
- Dacă vând și în magazine fizice, pot centraliza mai ușor plățile și raportarea folosind același partener?
Răspunsurile îți vor oferi o imagine mult mai relevantă decât simpla comparație între două procente de comision.
Întrebări frecvente despre plățile online
Cum accept plăți cu cardul pe site-ul meu?
Ai nevoie de o soluție de plăți online care conectează checkout-ul magazinului la infrastructura necesară autorizării și procesării tranzacției. În funcție de platformă și furnizor, integrarea se poate face printr-un modul dedicat sau prin API. Înainte de lansarea în producție, integrarea trebuie configurată și testată.
Ce este un gateway de plăți?
Gateway-ul este componenta software care intermediază plata online între pagina de checkout și infrastructura de procesare. El contribuie la transmiterea securizată a informațiilor necesare tranzacției și la gestionarea fluxului de plată. Poate fi privit, simplificat, ca o parte din echivalentul digital al infrastructurii de plată întâlnite la un POS fizic.
Ce este 3D Secure și ce înseamnă SCA?
SCA (Strong Customer Authentication) reprezintă cerința europeană privind autentificarea securizată a clientului, aplicabilă în situațiile prevăzute de cadrul PSD2. 3D Secure 2 este tehnologia utilizată pentru autentificarea titularului cardului în tranzacțiile online. O implementare bine construită urmărește să combine securitatea cu un proces de checkout cât mai fluid.
Cum funcționează plățile într-un marketplace?
Un marketplace poate avea nevoie să distribuie banii încasați între platformă și unul sau mai mulți vânzători. Soluțiile dedicate pot include funcții precum split payment, onboarding și verificarea vânzătorilor și payout-uri către aceștia. Aceste funcționalități trebuie confirmate direct cu furnizorul, deoarece nu sunt disponibile în orice gateway.
Ce este un chargeback și cum mă protejez?
Un chargeback reprezintă o contestare a unei plăți inițiată de titularul cardului prin banca sa. Autentificarea 3D Secure, instrumentele antifraudă și păstrarea unei documentații clare privind comenzile, livrările și comunicarea cu clientul pot ajuta la gestionarea riscului și a eventualelor dispute.
Pot accepta plăți în mai multe valute?
Depinde de furnizor, contract, piață și soluția implementată. Dacă vinzi internațional, întreabă explicit ce valute poți accepta, în ce monedă se face decontarea și ce costuri se aplică tranzacțiilor transfrontaliere.
Poate un singur furnizor să gestioneze plățile atât online, cât și în magazinele fizice?
Există furnizori care permit gestionarea atât a plăților online, cât și a celor efectuate în magazinele fizice. Pentru un business omnichannel/ multicanal, gestionarea ambelor canale prin același partener poate reduce complexitatea operațională și facilita suportul. Verifică însă concret cum sunt integrate serviciile și ce opțiuni de raportare sunt disponibile.
Procesatorul potrivit trebuie să susțină businessul, nu doar tranzacția
Pentru un magazin online, alegerea soluției de plată începe cu integrarea, continuă cu experiența de checkout și trebuie să includă securitatea, conformitatea și costul total.
Pentru un marketplace, lista devine mai complexă: trebuie să verifici separat funcționalitățile de split payment, onboarding și payout. Iar dacă vinzi atât online, cât și în locații fizice, merită să analizezi dacă un singur partener poate simplifica administrarea ecosistemului de plăți.
Monri oferă soluții pentru procesarea plăților online, cu PCI DSS Nivel 1 și conformitate PSD2, precum și consultanță în etapa de implementare și suport local.
Vrei să afli ce variantă de integrare se potrivește magazinului sau platformei tale? Contactează echipa Monri pentru evaluarea nevoilor tale și o ofertă adaptată businessului.
Autor:
Mara Șerbănescu
Senior Copywriter, Connect Media
Revizuit de:
Ciprian Pîrv
Director General, Payten România